নিজস্ব প্রতিবেদক | মঙ্গলবার, ২০ অক্টোবর ২০২৬ | প্রিন্ট | ৪ বার পঠিত | পড়ুন মিনিটে
ব্যাংকিং খাতে উচ্চ খেলাপি ঋণের পেছনে দুর্বল ঋণ মূল্যায়ন, ঋণ অনুমোদনে সুশাসনের অভাব এবং খেলাপি ঋণ শনাক্তে বিলম্বকে অন্যতম কারণ হিসেবে চিহ্নিত করেছে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) এক গবেষণা।
গবেষণায় খেলাপি ঋণ কমাতে ঋণগ্রহীতার নগদ প্রবাহ বিশ্লেষণ, ঋণ বিতরণের পর নিয়মিত তদারকি এবং ঋণ অনুমোদনে জবাবদিহি নিশ্চিত করার সুপারিশ করা হয়েছে।
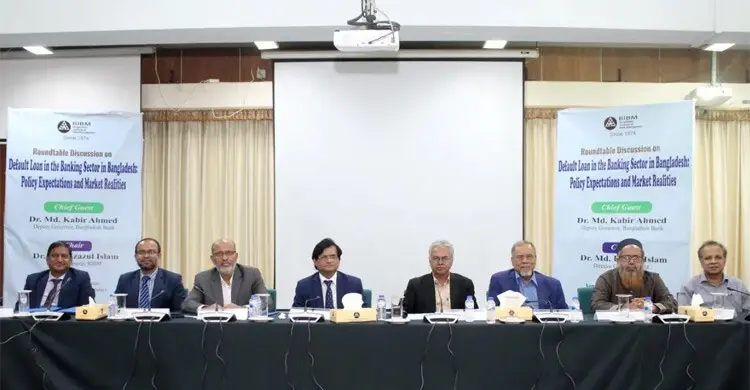
সোমবার (১৯ অক্টোবর) রাজধানীর মিরপুরে বিআইবিএম অডিটোরিয়ামে ‘বাংলাদেশের ব্যাংকিং খাতে খেলাপি ঋণ: নীতিগত প্রত্যাশা ও বাজারের বাস্তবতা’ শীর্ষক গোলটেবিল আলোচনায় গবেষণার ফলাফল তুলে ধরা হয়। এতে ব্যাংকার, গবেষক, শিক্ষাবিদ ও বাংলাদেশ ব্যাংকের কর্মকর্তারা অংশ নেন। প্রতিষ্ঠানটির এক সংবাদ বিজ্ঞপ্তিতে এসব তথ্য জানানো হয়।
বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, খেলাপি ঋণের উচ্চ হার মূল সমস্যার একটি উপসর্গ। এর পেছনের কারণগুলো চিহ্নিত করে বাস্তবসম্মত সংস্কার গ্রহণ করা জরুরি। ঋণ মূল্যায়ন, সিদ্ধান্ত গ্রহণের স্বাধীনতা, ঋণ বিতরণ-পরবর্তী তদারকি এবং ঋণ আদায় প্রক্রিয়ার কার্যকারিতা নিয়েও গবেষণায় প্রশ্ন উঠেছে।
গবেষণায় অংশ নেওয়া ৬৮ দশমিক ৮ শতাংশ উত্তরদাতা জানিয়েছেন, ঋণ মূল্যায়নে প্রায়ই যথাযথভাবে নগদ প্রবাহ বিশ্লেষণ করা হয় না। আর ৪৩ দশমিক ৮ শতাংশ উত্তরদাতা শিল্প ও খাতভিত্তিক ঝুঁকি বিশ্লেষণের ঘাটতির কথা উল্লেখ করেছেন।
গবেষণায় ঋণের অর্থের যথাযথ ব্যবহার নিশ্চিত করা, নির্ভরযোগ্য আর্থিক তথ্য সংগ্রহ এবং ঋণগ্রহীতার ব্যবসাপ্রতিষ্ঠান নিয়মিত পরিদর্শনের ক্ষেত্রে সীমাবদ্ধতা উঠে এসেছে। ঋণের কিস্তি বকেয়া পড়া, অস্বাভাবিক লেনদেন, নগদ প্রবাহ কমে যাওয়া এবং ঋণের অর্থ অন্য খাতে সরিয়ে নেওয়াকে সম্ভাব্য ঝুঁকির আগাম সংকেত হিসেবে চিহ্নিত করা হয়েছে।
ঋণখেলাপি হওয়ার পরও তা যথাসময়ে স্বীকৃতি না দেওয়ার পেছনে প্রভিশন সংরক্ষণের চাপ, ব্যবস্থাপনার জবাবদিহি নিয়ে উদ্বেগ এবং ব্যাংকের সম্পদের মান ভালো দেখানোর প্রবণতাকে দায়ী করা হয়েছে গবেষণায়। এতে ব্যাংকের প্রকৃত আর্থিক অবস্থা তুলে ধরতে সময়মতো খেলাপি ঋণ শনাক্ত ও স্বীকৃতির ওপর গুরুত্ব দেওয়া হয়েছে।
গবেষণায় অংশগ্রহণকারীদের ৬০ শতাংশ সংশ্লিষ্ট পক্ষকে ঋণ দেওয়াকে বড় সমস্যা হিসেবে দেখেছেন। এ ছাড়া ৮০ শতাংশ উত্তরদাতা মনে করেন, নিয়ন্ত্রক নীতিতে শিথিলতা ও বারবার নীতি পরিবর্তন ব্যাংকিং খাতে ঋণ শৃঙ্খলা দুর্বল করে। তবে এসব তথ্য উত্তরদাতাদের অভিমতভিত্তিক, পুরো ব্যাংকিং খাতের সমস্যার প্রকৃত ব্যাপকতা নির্দেশ করে না বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
গবেষণায় আরও বলা হয়েছে, ঋণ পুনঃতপশিলের ক্ষেত্রে প্রকৃত ব্যবসায়িক পুনরুদ্ধারের পাশাপাশি খেলাপি ঋণ ও প্রভিশন-সংক্রান্ত সূচক ভালো দেখানোর প্রবণতাও কাজ করতে পারে। ঋণ আদায়ে আলোচনা, পুনর্গঠন, জামানত নগদায়ন ও আইনি পদক্ষেপ কার্যকরভাবে ব্যবহারের সুপারিশ করা হয়েছে। একই সঙ্গে ঋণ অনুমোদন, মূল্যায়ন ও পুনঃতপশিলের নীতিমালা বাস্তবায়নে বিদ্যমান ঘাটতি কমিয়ে স্বচ্ছতা, জবাবদিহি ও তদারকি জোরদার করার ওপর গুরুত্ব দেওয়া হয়েছে।

ফলো করুন ajkersanglap.com-এর খবর